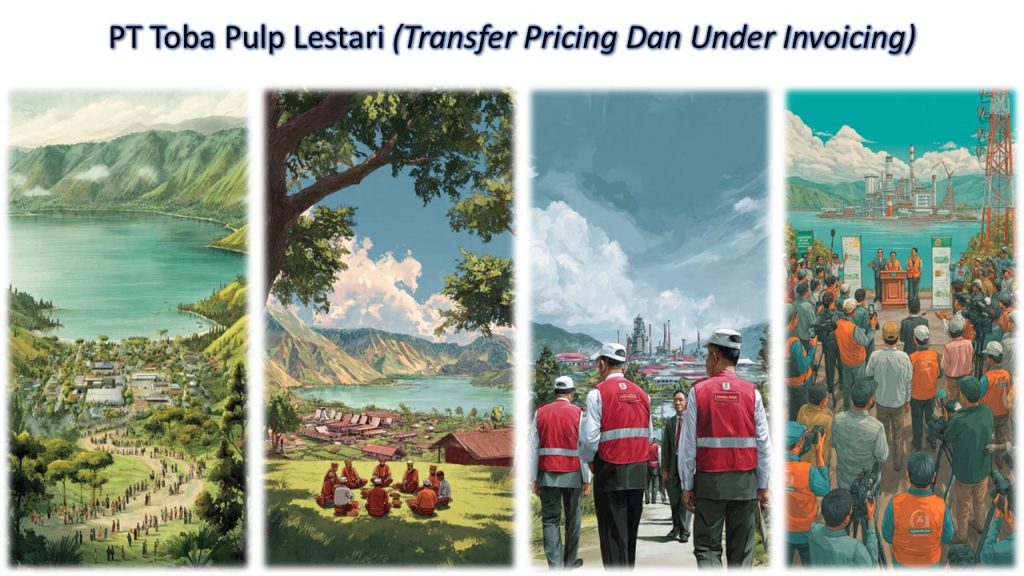
(TUBERKITCOM) Kejaksaan Agung mengusut dugaan korupsi transfer pricing dan manipulasi ekspor produk pulp oleh PT Toba Pulp Lestari Tbk (TPL) periode 2008–2025 yang berpotensi merugikan negara hingga Rp 2 triliun. (Instagram. tuberkit.id)
Dua pegawai pajak berinisial BP dan SR telah ditetapkan sebagai tersangka, sementara pihak perusahaan menyatakan komitmennya untuk kooperatif dan mematuhi proses hukum.
Penetapan tersangka oleh Kejagung kepada dua pegawai Direktorat Jenderal Pajak (DJP) berinisial BP dan SR itu atas dugaan tidak dijalankannya fungsi pengawasan dan menerima uang.
Penyidik yang adalah Kejagung memeriksa sekitar 111 saksi termasuk dari pihak perbankan, swasta, serta pegawai Kementerian Kehutanan.
Sementara perusahaan memberikan tanggapan resmi dan menyatakan transparansi dalam menghadapi penyelidikan Bursa Efek Indonesia (BEI) serta aparat penegak hukum.
PT Toba Pulp Lestari (TPL) juga akhirnya buka suara terkait kasus dugaan korupsi transfer pricing untuk menghindari pajak yang tengah diusut Kejaksaan Agung (Kejagung).
Direktur sekaligus Corporate Secretary Toba Pulp Lestari Anwar Lawden mengatakan perseroan telah menerima informasi terkait perkara tersebut dan saat ini masih melakukan pendalaman serta verifikasi.
Babak Baru Kasus Dugaan PT Toba Pulp Lestari (TPL)
Kasus dugaan korupsi PT Toba Pulp Lestari (TPL) Tbk memasuki babak baru. Setelah menetapkan TPL sebagai tersangka korporasi dalam kasus manipulasi data pajak ekspor (transfer Pricing), Kejaksaan Agung (Kejagung) kini mendalami dugaan keterlibatan pejabat yang memiliki kewenangan dalam mengawasi transaksi perusahaan. (kajianberita.com)
Keterlibatan pejabat pengawas ini sangat penting, sebab kasus penyimpangan tersebut terjadi dalam rentang waktu yang panjang, yakni 2008 hingga 2025. Dalam periode itu, penyidik mendalami transaksi penjualan produk pulp TPL kepada sejumlah perusahaan yang memiliki hubungan afiliasi. Kerugian negara akibat manipulasi data itu diperkirakan mencapai Rp2 triliun.
Direktur Penyidikan Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus) Kejagung Saiful Bahri Siregar mengatakan penyidik menemukan dugaan kerja sama antara korporasi dan pejabat yang berwenang. Kerja sama tersebut diduga menyebabkan fungsi pengawasan terhadap transaksi TPL tidak berjalan sebagaimana mestinya.
“Perbuatan korporasi PT TPL Tbk bersama-sama dengan pejabat yang berwenang tersebut mengakibatkan kerugian keuangan negara,” kata Saiful di Kejaksaan Agung, Jakarta, Senin (7/9/2026).
Baca Juga: Penanganan Kasus KPR Fiktif Hingga Ratusan Milyar Oleh Kejaksaan Negeri Karawang
Saiful mengatakan penetapan TPL sebagai tersangka korporasi dilakukan setelah penyidik memeriksa sejumlah saksi, mendalami dokumen, serta meminta keterangan ahli. Status tersangka tersebut tertuang dalam Surat Penetapan Tersangka Direktur Penyidikan Jampidsus Nomor TAP-48/F.2/Fd.2/09/2026 tertanggal 7 September 2026. Sementara itu, perkara ini telah masuk tahap penyidikan sejak 9 Maret 2026. (kajianberita.com)
Proses Penyidikan Dan Duduk Perkara
Selama proses penyidikan, Kejagung mendalami transaksi penjualan produk pulp TPL kepada perusahaan terafiliasi. Untuk transaksi ekspor, TPL disebut menjual pulp kepada DP Macau Marketing International Ltd. Sementara penjualan domestik dilakukan kepada Asia Pacific Rayon. (kajianberita.com)
Penyidik menduga terdapat praktik under-invoicing dalam transaksi tersebut. Kejagung juga mendalami penggunaan kode Harmonized System (HS) yang diduga tidak sesuai dengan karakteristik produk sebenarnya.
Produk yang semestinya dikategorikan sebagai dissolving pulp diduga dicatat sebagai Paper Grade Pulp atau Bleached Hardwood Kraft Pulp (BHKP).
Selain itu, Kejagung menelusuri dokumen transfer pricing (TP Doc) dan Surat Pemberitahuan (SPT) Pajak Badan yang disampaikan TPL kepada kantor pelayanan pajak. (kajianberita.com)
Dokumen tersebut didalami karena berkaitan dengan pelaporan transaksi antara TPL dan perusahaan yang memiliki hubungan afiliasi. Namun, Kejagung belum mengungkap secara rinci identitas pejabat yang diduga terlibat maupun bentuk kerja sama yang dimaksud.
Besaran kerugian keuangan negara dalam perkara ini juga belum disampaikan Kejagung dalam penetapan TPL sebagai tersangka korporasi.
Penetapan TPL sebagai tersangka korporasi membuka ruang bagi penyidik untuk mendalami rantai pengawasan dalam transaksi perusahaan. Penyidikan tidak hanya diarahkan untuk mengungkap dugaan penyimpangan transaksi, tetapi juga pihak yang diduga membiarkan atau membantu praktik tersebut berlangsung.
Sebenarnya sudah ada dua pejabat dari Kementerian keuangan yang ditetapkan sebagai tersangka karena terlibat kerjasama dalam manipulasi data ekspor ini. Namun dua orang itu saja jelas tidak cukup, karena ada peran pengawas dalam kasus itu. Sampai saat ini peran pengawas itu belum terungkap.
Harmonized System (HS), Transfer Pricing (TP Doc), Dan Under Invoicing. (google.com)
- Harmonized System
Harmonized System (HS) atau Sistem Harmonisasi adalah sistem klasifikasi barang internasional yang digunakan untuk mengelompokkan produk secara sistematis menggunakan angka (kode).
Sistem ini dibuat dan dikelola oleh World Customs Organization (WCO) (Organisasi Kepabeanan Dunia) dan telah digunakan oleh lebih dari 200 negara di seluruh dunia, termasuk Indonesia. Di Indonesia, kode ini lebih populer dengan sebutan HS Code atau Pos Tarif.
Fungsi Utama HS Code
Standardisasi Global: Memastikan importir, eksportir, dan bea cukai di seluruh dunia menggunakan nama dan pemahaman yang sama untuk barang yang sama;
Penentuan Pajak & Bea Masuk: Menjadi dasar bagi pemerintah untuk menentukan besarnya bea masuk, pajak impor (PPN, PPh), dan pajak ekspor dari suatu barang;
Kebijakan Perdagangan: Membantu pemerintah menerapkan larangan atau pembatasan (lartas) ekspor-impor (misalnya, karantina untuk makanan atau izin khusus senjata);
Statistik Perdagangan: Digunakan untuk mencatat data statistik perdagangan internasional secara akurat.
- Transfer Pricing
Transfer Pricing Documentation (TP Doc) adalah dokumen wajib yang disusun oleh perusahaan untuk membuktikan bahwa transaksi dengan pihak afiliasi (hubungan istimewa) telah dilakukan sesuai dengan prinsip kewajaran. Dalam dunia perpajakan, prinsip kewajaran ini dikenal sebagai Arm’s Length Principle (ALP).
Baca Juga: Duduk Perkara Isu Liar Rumah Dinas Wabup Sumedang dan Respons Para Pihak
Sederhananya, TP Doc adalah bukti tertulis kepada otoritas pajak bahwa harga jual atau beli antar-perusahaan dalam satu grup bisnis sama adilnya dengan jika mereka bertransaksi dengan perusahaan luar (pihak independen).
Di Indonesia, kewajiban menyusun TP Doc diatur secara ketat oleh Direktorat Jenderal Pajak (DJP) melalui Peraturan Menteri Keuangan (PMK) No. 213/PMK.03/2016.
Kewajiban Perusahaan Membuat TP Doc, Adalah Sebagai:
Kepatuhan Hukum & Menghindari Denda: Perusahaan yang memenuhi kriteria omzet atau nilai transaksi tertentu wajib menyusun TP Doc setiap tahun pajak. Gagal menyediakannya saat diperiksa bisa memicu sanksi denda yang besar;
Manajemen Risiko Pajak: Menjadi “perisai” utama perusahaan saat diaudit oleh otoritas pajak (DJP) untuk menyanggah tuduhan manipulasi pajak;
Transparansi Transaksi Multinasional: Mencegah praktik pelarian keuntungan (profit shifting) ke negara-negara yang tarif pajaknya lebih rendah (tax haven).
- Under Invoicing
Under Invoicing (di bawah faktur) adalah praktik mencantumkan nilai harga, kuantitas, atau spesifikasi barang dalam faktur (invoice) resmi dengan nilai yang lebih rendah dari harga transaksi yang sebenarnya.
Dalam hukum perdagangan internasional dan perpajakan, praktik ini dikategorikan sebagai fraud atau tindak penipuan (manipulasi data ekspor/impor).
Perusahaan yang nakal sengaja mengecilkan angka di invoice mereka demi beberapa motif finansial ilegal:
Menghindari Pajak Penghasilan (PPh Badan): Dalam konteks ekspor, jika nilai barang dilaporkan murah, maka omzet perusahaan di dalam negeri terlihat kecil. Pendapatan yang kecil membuat laba bersihnya ikut turun, sehingga pajak penghasilan yang dibayarkan ke kas negara menjadi sangat sedikit;
Menghindari Bea Masuk dan Pajak Impor: Dalam konteks impor, melaporkan harga barang lebih murah dilakukan agar tagihan Bea Masuk, PPN Impor, dan PPh Impor di pelabuhan menjadi jauh lebih murah dari tarif yang seharusnya;
Pelarian Keuntungan (Profit Shifting): Selisih uang dari harga asli dan harga murah yang dilaporkan biasanya “diberikan” atau diparkir di perusahaan afiliasi luar negeri (biasanya di negara suaka pajak/tax haven). Keuntungan besar pun dinikmati di luar negeri tanpa tersentuh pajak Indonesia.
Contoh Sederhana Dari Cara Kerja Under Invoicing
Kondisi Riil: Perusahaan X mengekspor komoditas ke luar negeri dengan harga asli pasar internasional USD 1.000.000;
Praktik Under Invoicing: Di dokumen Bea Cukai dan faktur penjualan, perusahaan hanya menulis harganya USD 400.000;
Dampak: Perusahaan hanya membayar pajak dari nilai USD 400.000. Sementara sisa keuntungan senilai USD 600.000 disembunyikan di luar sistem resmi keuangan Indonesia.
Pasal Dan Ketentuan Pidana Yang Disangkakan Kepada PT Toba Pulp Lestari
Kejagung menyangkakan PT TPL dengan ketentuan pidana korupsi mengenai pertanggungjawaban korporasi sebagaimana diatur dalam KUHP dan Undang-Undang Pemberantasan Tindak Pidana Korupsi.
Ketentuan pidana yang disangkakan kepada PT Toba Pulp Lestari meliputi:
- Sangkaan Primair: Pasal 603 juncto Pasal 20 huruf a atau c Kitab Undang-Undang Hukum Pidana (KUHP);
- Sangkaan Subsidair: Pasal 604 juncto Pasal 20 huruf a atau c KUHP;
- Ketentuan Terkait: Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi (UU Tipikor) sebagaimana telah diubah dengan UU Nomor 20 Tahun 2001.
Profil Perusahaan Afiliasi Yang Terlibat Dalam Kasus PT. Toba Pulp Lestari
Berdasarkan rilis resmi penyidikan Jampidsus Kejaksaan Agung RI, terdapat dua perusahaan afiliasi yang terlibat langsung sebagai mitra transaksi dalam skema korupsi transfer pricing dan under invoicing yang dilakukan oleh PT Toba Pulp Lestari (TPL) Tbk: (aktual.com)
- DP Macao Marketing International Ltd (DP Macao)
Peran dalam Kasus: Menjadi entitas penampung produk pulp untuk tujuan ekspor (luar negeri).
Modus Operandi: Sejak tahun 2008 hingga 2025, PT TPL mengekspor produk bubur kertasnya ke DP Macao dengan sengaja memanipulasi kode tarif barang (HS Code). Produk bernilai tinggi yang seharusnya masuk klasifikasi Dissolving Pulp dilaporkan dengan harga murah sebagai Paper Grade Pulp/Bleached Hardwood Kraft Pulp (BHKP). Akibatnya, nilai ekspor yang tercatat di Indonesia menjadi jauh lebih rendah dari harga pasar riil, dan keuntungan sengaja digeser ke entitas di Macao untuk menghindari pajak badan di Indonesia.
- PT Asia Pacific Rayon (APR)
Peran dalam Kasus: Menjadi entitas penampung produk pulp untuk pasar domestik (penjualan lokal).
Modus Operandi: Praktik ini berlangsung dalam rentang tahun 2018 hingga 2025. PT TPL menjual produk pulp ke PT Asia Pacific Rayon di dalam negeri, namun melaporkan jenis produk yang tidak sesuai dengan karakteristik sebenarnya. Produk tersebut dilaporkan sebagai dissolving pulp berharga murah dengan nama komersial High Alpha Pulp, yang berdampak langsung pada hilangnya potensi penerimaan pajak negara.
Kedua perusahaan afiliasi tersebut, bersama dengan PT Toba Pulp Lestari Tbk (kode saham: INRU), secara historis dan operasional berada di bawah naungan atau memiliki keterkaitan erat dengan jaringan bisnis grup milik konglomerat Sukanto Tanoto.
Target Serta Harapan Utama Kejaksaan Agung Dalam Penanganan Kasus PT Toba Pulp Lestari
Melalui penyidikan korupsi korporasi ini, Kejaksaan Agung (Kejagung) RI memiliki beberapa target dan harapan utama yang ingin dicapai:
- Pemulihan Kerugian Keuangan Negara: Target utama Kejagung adalah mengembalikan kerugian keuangan negara yang diestimasi mencapai Rp2 triliun akibat praktik manipulasi pajak dan harga ekspor (under invoicing);
- Menjerat Pelaku Perorangan (Direksi & Pengurus): Kejagung menegaskan bahwa pengusutan tidak akan berhenti pada entitas korporasi saja. Harapan penyidik adalah mengurai keterlibatan individu di dalam tubuh perusahaan. Pihak Jampidsus membuka peluang besar untuk menjerat jajaran direksi atau pengurus PT TPL yang terbukti aktif merancang dan mengetahui skema manipulasi tersebut;
- Menyinkronkan dengan Kasus Kerusakan Lingkungan: Penetapan tersangka korporasi ini sengaja dilakukan karena PT TPL masih aktif beroperasi. Kejagung berharap langkah hukum pidana ini dapat menjadi penguat atau penopang bagi gugatan perdata yang diajukan oleh Kementerian Lingkungan Hidup (KLH) terkait dugaan keterlibatan PT TPL dalam kerusakan dan bencana alam di Sumatra pada akhir tahun 2025;
- Efek Jera Terhadap Kejahatan Pajak Multinasional: Kasus ini diharapkan menjadi yurisprudensi dan peringatan keras bagi korporasi besar lainnya agar tidak menggunakan modus transfer pricing ilegal demi menggeser keuntungan (profit shifting) ke luar negeri dan mengelabui otoritas pajak Indonesia;
- Pembersihan Internal Instansi Perpajakan: Dengan ditahannya dua supervisor pajak (BP dan SR), Kejagung berkomitmen untuk membongkar tuntas jaringan oknum aparatur sipil negara yang menerima suap atau melakukan pembiaran terhadap audit pajak perusahaan bermasalah.
Baca Juga: Penerimaan Mahasiswa Baru Dengan Mekanisme Jalur Mandiri, Dinilai Rawan Penyimpangan Serta Korupsi
Bagi masyarakat adat dan warga sekitar di kawasan Tapanuli Raya, Sumatera Utara, penetapan PT Toba Pulp Lestari (TPL) sebagai tersangka korupsi korporasi oleh Kejaksaan Agung (Kejagung) menjadi babak baru dan harapan dari perjuangan panjang mereka yang telah berlangsung selama puluhan tahun. Jayalah Indonesia. God with us